problème 2 (30 minutes) (15 points)\nlinformation suivante résume les transactions effectuées en avril dans…
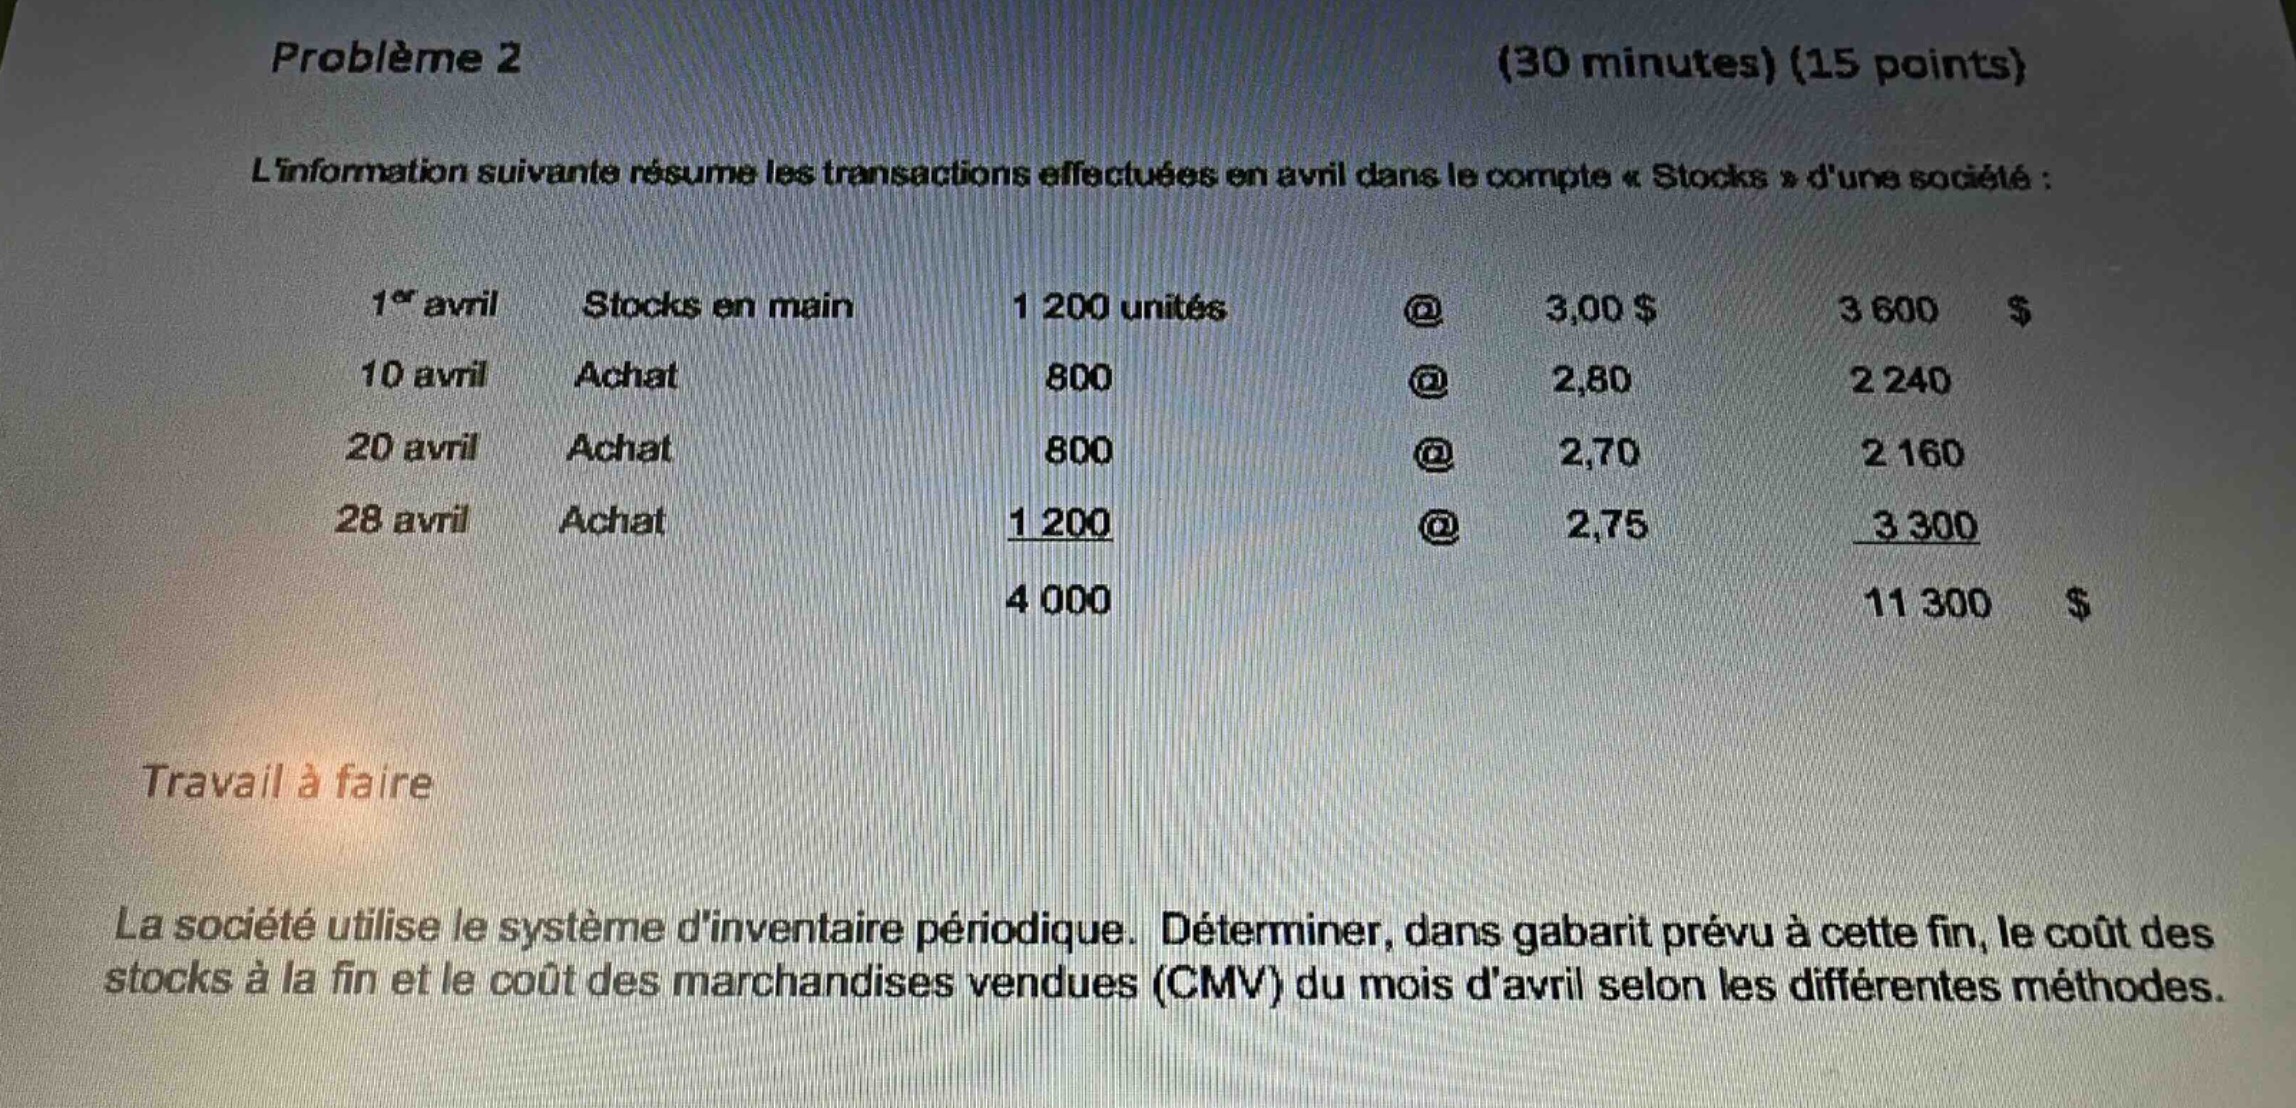
problème 2 (30 minutes) (15 points)\nlinformation suivante résume les transactions effectuées en avril dans le compte « stocks » dune société :\n1er avril stocks en main 1 200 unités @ 3,00 $ 3 600 $\n10 avril achat 800 @ 2,80 2 240\n20 avril achat 800 @ 2,70 2 160\n28 avril achat 1 200 @ 2,75 3 300\n4 000 11 300 $\ntravail à faire\nla société utilise le système dinventaire périodique. déterminer, dans gabarit prévu à cette fin, le coût des stocks à la fin et le coût des marchandises vendues (cmv) du mois davril selon les différentes méthodes.
Answer
Explanation:
Step1: Calculer la quantité totale d'actions
On additionne les quantités d'actions pour trouver la quantité totale disponible. $1200 + 800+800 + 1200=4000$ unités
Step2: Calculer le coût total des actions
On additionne les coûts des achats pour trouver le coût total des actions disponibles. $3600+2240 + 2160+3300 = 11300$ $
Step3: Méthode FIFO (First - In, First - Out)
Coût des stocks à la fin
Supposons que les dernières actions achetées restent en stock. Si on ne connaît pas la quantité vendue, en supposant que toutes les actions ne sont pas vendues, avec FIFO, les stocks à la fin auront le coût des dernières achats. Si on suppose qu'il reste 1200 unités en stock (par exemple), le coût des stocks à la fin sera $1200\times2.75 = 3300$ $
Coût des marchandises vendues
Le coût des marchandises vendues est le coût total moins le coût des stocks à la fin. Si le coût des stocks à la fin est 3300 $, le coût des marchandises vendues est $11300 - 3300=8000$ $
Step4: Méthode LIFO (Last - In, First - Out)
Coût des stocks à la fin
Supposons que les premières actions achetées restent en stock. Si on reste avec 1200 unités en stock, le coût des stocks à la fin sera $1200\times3.00 = 3600$ $
Coût des marchandises vendues
Le coût des marchandises vendues est le coût total moins le coût des stocks à la fin. Si le coût des stocks à la fin est 3600 $, le coût des marchandises vendues est $11300 - 3600 = 7700$ $
Step5: Méthode de la moyenne pondérée
Le coût unitaire moyen est $\frac{11300}{4000}=2.825$ $ par unité.
Coût des stocks à la fin
Si on reste avec 1200 unités en stock, le coût des stocks à la fin est $1200\times2.825 = 3390$ $
Coût des marchandises vendues
Le coût des marchandises vendues est le coût total moins le coût des stocks à la fin. Si le coût des stocks à la fin est 3390 $, le coût des marchandises vendues est $11300 - 3390=7910$ $
Answer:
Pour la méthode FIFO : Coût des stocks à la fin = 3300 $, Coût des marchandises vendues = 8000 $ Pour la méthode LIFO : Coût des stocks à la fin = 3600 $, Coût des marchandises vendues = 7700 $ Pour la méthode de la moyenne pondérée : Coût des stocks à la fin = 3390 $, Coût des marchandises vendues = 7910 $